Resumo: Empresas brasileiras gastam 1.501 horas/ano com obrigações fiscais — último lugar no ranking global. Quanto disso é evitável no seu financeiro?
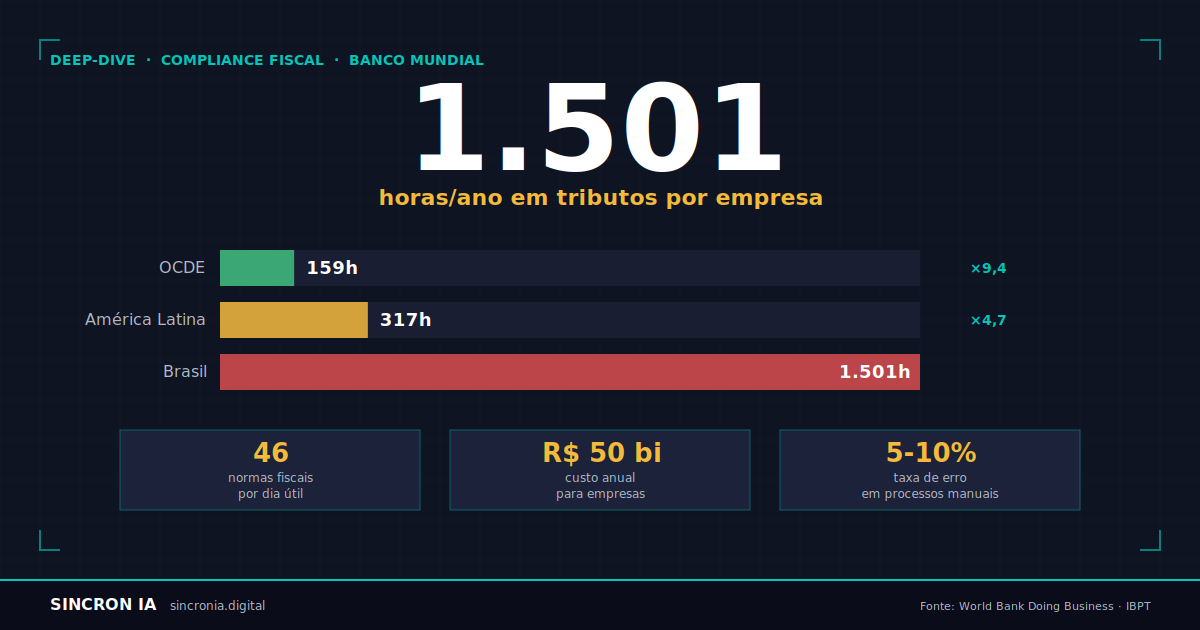
1.501 horas por ano. Esse é o tempo que uma empresa brasileira gasta preparando, declarando e pagando tributos, segundo o último ranking Doing Business do Banco Mundial. Último lugar entre 190 países. Dez vezes mais que a média da OCDE. Cinco vezes mais que a média da América Latina.
Esse número não saiu de um blog de automação tentando vender algo. Saiu do Banco Mundial, medindo três categorias: imposto sobre renda corporativa, tributos sobre consumo e contribuições trabalhistas. E ele esconde um custo que raramente aparece no DRE — porque ninguém sabe onde classificar "tempo do analista conferindo SPED pela terceira vez no mês".
De Onde Vem Esse Número
O Doing Business mede o tempo total que uma empresa-padrão precisa para cumprir todas as obrigações fiscais num ano: preparar documentação, preencher declarações, transmitir arquivos, pagar guias e responder a eventuais notificações. Na OCDE, essa conta fecha em 159 horas. Na América Latina, 317. No Brasil, 1.501.
A distância não é acidental. O IBPT — Instituto Brasileiro de Planejamento e Tributação — calculou que o Brasil edita, em média, 46 novas normas tributárias por dia útil. Desde a Constituição de 1988, foram mais de 4,15 milhões de normas. Uma empresa média precisa acompanhar 3.639 regras, distribuídas em 40.865 artigos, 95.216 parágrafos e 304.446 incisos. O custo agregado para as empresas brasileiras manterem equipes, sistemas e consultorias apenas para acompanhar essas mudanças: R$ 50 bilhões por ano.
Quantas dessas horas aparecem em alguma linha do seu orçamento? Na maioria das empresas, zero. O compliance fiscal entra como "custo do financeiro" — junto com fechamento, contas a pagar, tesouraria e tudo mais. Ninguém isola. Ninguém mede. Ninguém orça.
O Que 1.501 Horas Escondem na Prática
A primeira coisa que o número esconde são erros. Processos financeiros manuais carregam uma taxa de erro entre 5% e 10%, segundo compilações de estudos industriais. Numa obrigação acessória com centenas de campos — ECD, ECF, EFD-Contribuições — 5% de erro não é estatística. É multa.
E as multas são específicas. Entregar a ECD fora do prazo custa R$ 1.500 por mês de atraso. A ECF, R$ 5.000 por mês. Omitir informações no eSocial pode gerar autuações que vão de R$ 500 a R$ 5 milhões, dependendo do porte e da reincidência. Não são cenários hipotéticos — são penalidades previstas na legislação, aplicadas pela Receita Federal de forma automatizada. O fisco digitalizou a fiscalização há anos. A pergunta é: seu financeiro digitalizou a conformidade?
A segunda coisa que o número esconde é talento desperdiçado. Seu melhor analista — aquele que entende de provisões, que sabe ler o fluxo de caixa e que consegue antecipar um problema de liquidez — está gastando boa parte da semana conferindo XMLs de nota fiscal contra registros do SPED. Não porque gosta, mas porque ninguém mais na equipe consegue fazer isso sem errar.
E a terceira é custo de oportunidade. Cada hora que o controller gasta em compliance é uma hora que ele não gasta em análise de margem, projeção de caixa ou renegociação de contratos. Numa PME com 50 funcionários, onde o financeiro tem 3-4 pessoas, essa troca é brutal.
Quando a Conformidade Para de Devorar o Caixa
Nem toda hora pode ser eliminada. O sistema tributário brasileiro é genuinamente complexo, e qualquer promessa de "automação total" das obrigações fiscais é, na melhor das hipóteses, ingenuidade. Mas entre o que é inerente à legislação e o que toda PME faz manualmente por inércia, existe uma faixa de centenas de horas que deveria ter sido eliminada há anos.
O que muda na prática: o sistema cruza notas fiscais com obrigações acessórias, identifica divergências antes do prazo de entrega e avisa o controller. A conferência que levava um dia inteiro vira uma revisão de exceções que leva quarenta minutos. O analista para de reprocessar arquivos e começa a investigar apenas o que realmente está fora do padrão. O CFO para de perguntar "entregamos a ECF?" e começa a perguntar "onde está o caixa no trimestre que vem?".
Empresas que automatizam a reconciliação tributária reduzem o tempo de fechamento fiscal em 40% a 60%, segundo benchmarks de processos financeiros da PwC. Mais importante: a taxa de erro em obrigações acessórias cai abaixo de 1%. Isso não elimina o risco de multa — nenhum sistema elimina risco zero —, mas transforma uma probabilidade recorrente numa exceção gerenciável. É o tipo de transição que a Sincron IA configura para empresas entre 30 e 200 funcionários, começando pela obrigação que gera mais risco financeiro, não pela que parece mais simples de automatizar.
O efeito cascata é o que importa. Menos horas em conferência significam mais horas em análise. O financeiro deixa de ser um departamento que "entrega obrigações" e passa a ser um departamento que antecipa problemas. A diferença entre os dois é a diferença entre um CFO que apaga incêndio e um que governa o caixa.
O Anti-Padrão Que Perpetua o Ciclo
O erro mais comum — e o que nenhum CFO admite em voz alta — é resolver compliance contratando mais gente. A cada nova obrigação acessória, a reação instintiva é "precisamos de mais um analista". E funciona no curto prazo. Mas em processos manuais, cada pessoa adicional é um novo vetor de erro e um novo ponto de divergência. Duplica o time, duplica as chances de que duas pessoas apurem o mesmo tributo de formas diferentes.
O que funciona é o contrário: padronizar o processo, automatizar o que repete e só então decidir se precisa de mais gente. Na maioria dos casos, a resposta é não. O que o financeiro precisa não é de mais braços — é de menos retrabalho.
O Que Fazer com Isso
Se você é CFO ou controller de uma PME, comece por uma conta simples: quantas horas por mês sua equipe gasta exclusivamente em preparação, conferência e transmissão de obrigações acessórias? Se ninguém sabe responder com precisão, esse já é o primeiro problema.
O segundo passo é mapear onde estão as multas. Nem toda obrigação tem o mesmo peso. ECD e ECF têm penalidades mensais fixas. eSocial tem penalidades por evento. DCTF tem penalidades percentuais sobre o valor declarado. Priorize pelo risco financeiro, não pela complexidade técnica.
Se o seu financeiro gasta mais tempo conferindo obrigações do que analisando o negócio, esse é o tipo de conversa que vale ter.
Perguntas Frequentes
Automação fiscal funciona para empresas no Simples Nacional?
Depende do volume. Empresas no Simples com poucas notas fiscais por mês têm compliance relativamente simples. Mas a partir de 200-300 notas mensais, a conferência manual já consome horas suficientes para justificar automação — especialmente na conciliação entre notas emitidas e DAS.
Quanto tempo leva para o financeiro sentir a diferença?
Em média, o primeiro ciclo de obrigação automatizada — geralmente a que tem maior volume ou maior risco de multa — leva de 4 a 6 semanas para estabilizar. O ganho de tempo aparece no mês seguinte. O ganho de confiança nos dados demora mais: 2 a 3 ciclos completos sem erro para que o controller pare de conferir por cima "só para garantir".
Isso substitui o escritório de contabilidade?
Não. A automação substitui o trabalho mecânico de preparação e conferência — não a análise tributária, o planejamento fiscal ou a responsabilidade técnica que continua sendo do contador. Na prática, o escritório recebe dados mais limpos e perde menos tempo corrigindo divergências.
E quando a legislação muda no meio do caminho?
Muda com frequência — 46 vezes por dia útil, como vimos. A diferença é que em processos manuais, cada mudança exige que alguém leia o diário oficial, interprete o impacto e ajuste planilhas. Em processos automatizados, a atualização de regras é centralizada e testada antes de afetar os dados reais. Não é infalível, mas reduz drasticamente a janela de exposição.
Receba insights de automação e IA
Conteúdo exclusivo sobre automação empresarial, inteligência artificial e produtividade. Sem spam.